


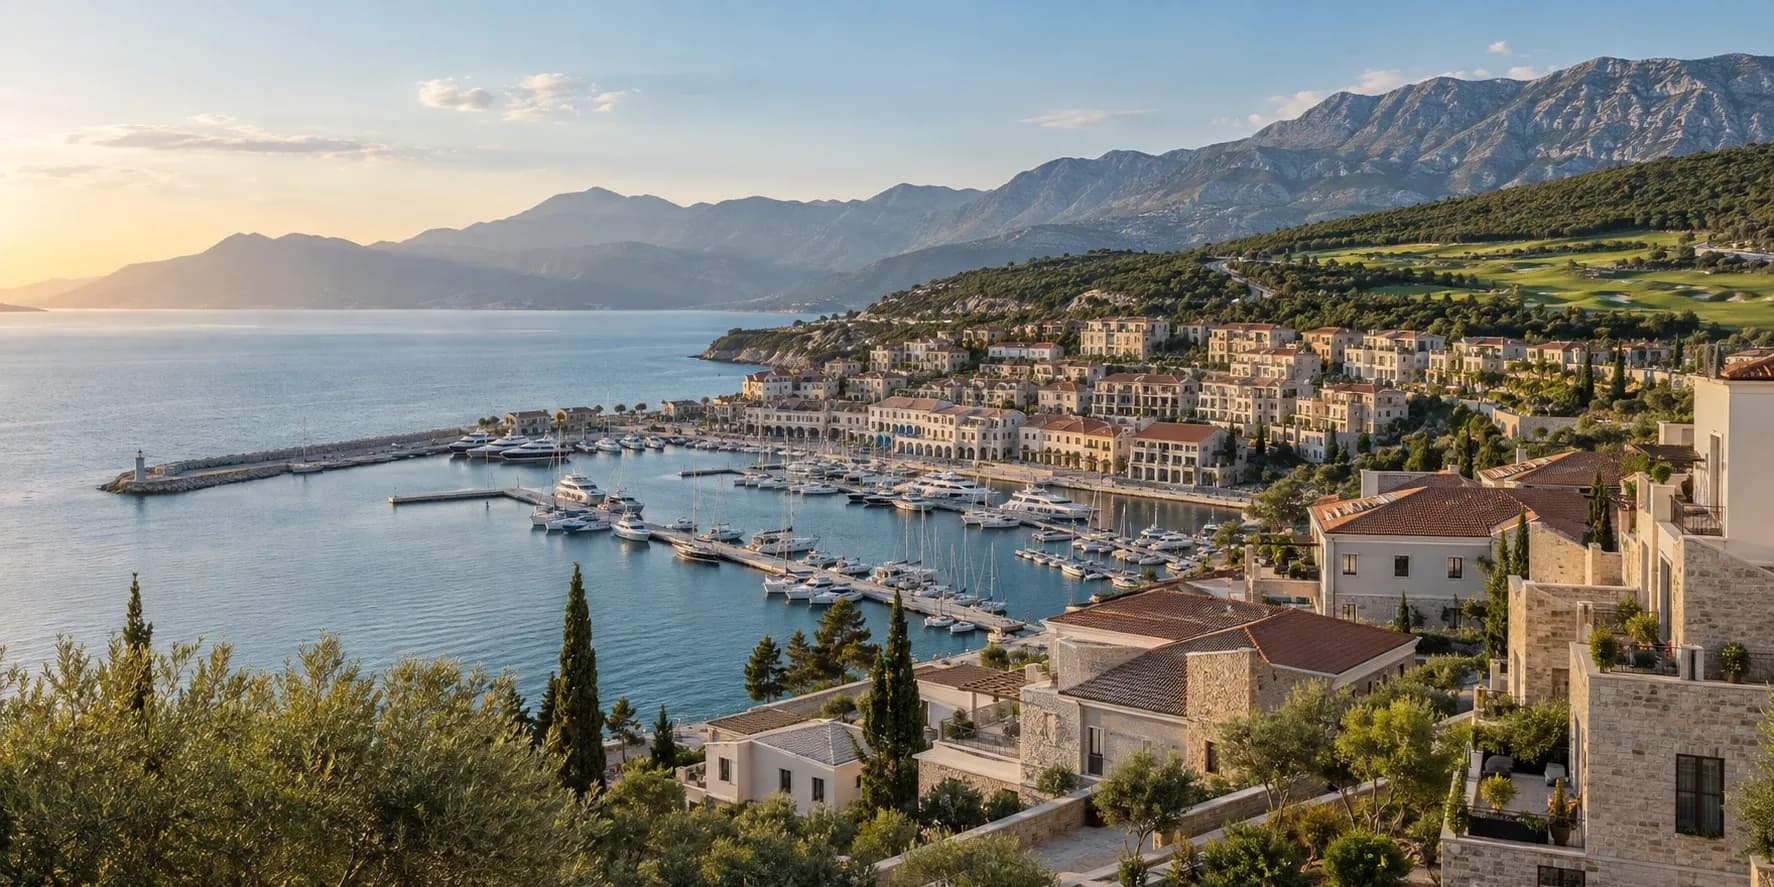
Inwestowanie w nieruchomości w Czarnogórze: jak analizować Luštica Bay przed zakupem?
Luštica Bay trzeba analizować jak zarządzany mikro-rynek, nie jak pojedynczy apartament z widokiem. O wyniku inwestycji decydują masterplan, faza budowy, service charge, operator najmu, zasady Owner Usage, koszty fit-outu, dokumenty prawne i realna płynność odsprzedaży. Artykuł pokazuje, jak czytać mapę fazowania, liczyć Net ROI po kosztach, sprawdzać Rental Pool, oceniać infrastrukturę resortową i przygotować listę dokumentów przed rezerwacją. Wniosek jest prosty: Luštica Bay może mieć sens dla inwestora premium, jeśli decyzja opiera się na liczbach, dokumentach i scenariuszach ryzyka, a nie na samym widoku. Szczególnie ważne są testy wariantowe: słabszy sezon, wyższe koszty i wcześniejsze wyjście z inwestycji.

Podsumowanie artykułu
Najważniejsze wnioski z artykułu w 30 sekund.
Luštica Bay trzeba analizować jak zarządzany mikro-rynek, nie jak pojedynczy apartament z widokiem. O wyniku inwestycji decydują masterplan, faza budowy, service charge, operator najmu, zasady Owner Usage, koszty fit-outu, dokumenty prawne i realna płynność odsprzedaży. Artykuł pokazuje, jak czytać mapę fazowania, liczyć Net ROI po kosztach, sprawdzać Rental Pool, oceniać infrastrukturę resortową i przygotować listę dokumentów przed rezerwacją. Wniosek jest prosty: Luštica Bay może mieć sens dla inwestora premium, jeśli decyzja opiera się na liczbach, dokumentach i scenariuszach ryzyka, a nie na samym widoku. Szczególnie ważne są testy wariantowe: słabszy sezon, wyższe koszty i wcześniejsze wyjście z inwestycji.
Luštica Bay warto czytać nie jak pojedynczy apartament z widokiem na Adriatyk, lecz jak zarządzany mikro-rynek. Cena lokalu, potencjał najmu i płynność odsprzedaży zależą tu od kilku warstw naraz: masterplanu, fazy budowy, jakości operatora, kosztów części wspólnych, infrastruktury resortowej, dostępności lotniczej i profilu nabywców, którzy będą konkurować o podobne lokale w przyszłości.
Dla polskiego inwestora to istotne, bo Czarnogóra jest rynkiem poza Unią Europejską, ale blisko Europy, z transakcjami rozliczanymi w euro i rosnącą rozpoznawalnością regionu Tivat oraz Zatoki Kotorskiej. Komisja Europejska klasyfikuje Czarnogórę jako kraj kandydujący do UE, a MONSTAT publikuje kwartalne dane o cenach mieszkań w nowych budynkach. Te sygnały pomagają ocenić tło rynku, ale nie zastępują audytu konkretnego budynku, umowy i modelu zarządzania najmem.
Ten artykuł pokazuje, jak analizować Luštica Bay przed zakupem: od czytania masterplanu i service charge, przez Rental Pool i Owner Usage, po Net ROI, dokumenty prawne oraz test stresu dla second home. Punktem wyjścia może być oferta Luštica Bay w PlanoGroup, ale decyzja inwestycyjna powinna opierać się na aktualnych dokumentach dewelopera, danych operacyjnych i porównaniu z realnymi ofertami odsprzedaży.
—
Jak czytać masterplan Luštica Bay i dlaczego to ważniejsze od rzutu mieszkania?
W projekcie resortowym rzut mieszkania jest tylko jednym z dokumentów. Drugi, często ważniejszy, to masterplan. Pokazuje on nie tylko obecną zabudowę, lecz także przyszłą podaż, kierunki ruchu, planowane usługi, sąsiedztwo kolejnych faz i elementy infrastruktury, które mogą zmienić charakter konkretnego adresu. W Luštica Bay trzeba sprawdzić, czy kupowany lokal znajduje się obok gotowego fragmentu resortu, czy przy obszarze, który przez kilka lat będzie placem budowy.
Phasing Strategy, czyli strategia etapowania, wpływa na trzy rzeczy: komfort użytkowania, zdolność generowania najmu i potencjalną płynność wyjścia. Apartament z pierwszej fazy może zyskać na rozpoznawalności, gdy kolejne części resortu dostarczą restauracje, usługi, pole golfowe, transport wewnętrzny i większy ruch gości. Ten sam apartament może jednak przez pewien czas cierpieć przez hałas, ciężki transport, ograniczoną prywatność lub widok na niedokończone parcele.
Dlatego inwestor powinien poprosić nie tylko o plan piętra, ale też o aktualną mapę fazowania. W praktyce warto zadać deweloperowi kilka prostych pytań: co będzie budowane w promieniu 100-300 metrów od lokalu, kiedy planowane są roboty ziemne, czy przed widokiem może powstać kolejny budynek, gdzie przebiegną drogi techniczne, gdzie będzie transport wewnętrzny i które elementy infrastruktury są już operacyjne, a które pozostają w fazie planu.
Oficjalna strona Luštica Bay opisuje projekt jako waterfront town z mariną, hotelami, różnymi dzielnicami mieszkaniowymi i usługami. To dobra rama do analizy, ale inwestor powinien przełożyć ją na konkret: czy lokal jest bliżej mariny, miejskiego centrum Centrale, spokojniejszej części Horizon czy obszaru The Peaks. Różnica nie jest wyłącznie estetyczna. Ona wpływa na profil najemcy, częstotliwość użytkowania, ekspozycję na ruch i prawdopodobną grupę kupujących przy odsprzedaży.
Masterplan trzeba też czytać jako mapę podaży. Jeżeli w kolejnych latach w tej samej części resortu ma pojawić się wiele podobnych lokali, inwestor powinien sprawdzić, czy jego apartament ma cechę obronną: lepszy widok, układ narożny, większy taras, bliższą odległość do usługi, ciszę albo łatwiejszy dostęp do parkingu. Bez takiego wyróżnika sprzedaż na rynku wtórnym może konkurować głównie ceną.
Dobrym ćwiczeniem jest stworzenie własnej tabeli ryzyk masterplanu. W pierwszej kolumnie wpisz element planowany: budynek, droga, beach club, marina, szkoła, pole golfowe, hotel, centrum usług. W drugiej wpisz wpływ na lokal: hałas, prywatność, widok, popyt najemców, ruch pieszy, potencjał odsprzedaży. W trzeciej wpisz dokument potwierdzający: mapa fazowania, harmonogram, pozwolenie, załącznik do umowy albo pisemne potwierdzenie dewelopera.
To podejście zmienia zakup z emocjonalnego wyboru widoku w audyt urbanistyczny. W resortach typu Luštica Bay to właśnie jakość urbanistyki, sekwencja faz i sposób zarządzania przestrzenią wspólną tworzą przewagę nad pojedynczym budynkiem w Budvie czy Kotorze. Widok może sprzedać pierwsze wrażenie, ale masterplan decyduje, czy aktywo będzie miało sens po pięciu, dziesięciu i piętnastu sezonach.
—
Co sprawdzić w opłatach właściciela i co naprawdę wchodzi w skład service charge?
Service charge w projekcie resortowym nie jest zwykłą opłatą administracyjną. To cena utrzymania całego środowiska, które ma wspierać najem, odsprzedaż i prywatne użytkowanie. W Luštica Bay może obejmować ochronę, recepcję, sprzątanie części wspólnych, ogrodnictwo, techniczne utrzymanie infrastruktury, oświetlenie, zarządzanie plażami, elementy mariny, drogi wewnętrzne, systemy bezpieczeństwa, ubezpieczenia części wspólnych i administrację wspólnoty.
Pierwszy błąd inwestora polega na porównywaniu samej stawki za m2 bez zakresu usług. Niższa opłata nie zawsze oznacza lepszy wynik, jeśli prowadzi do zaniedbanych części wspólnych, gorszej obsługi najemców lub słabszej płynności odsprzedaży. Wyższa opłata nie jest automatycznie uzasadniona, jeśli nie wiadomo, jakie usługi finansuje i czy budżet jest regularnie rozliczany.
Dlatego przed rezerwacją trzeba poprosić o aktualny 12-miesięczny budżet operacyjny dla danej fazy albo wspólnoty. Interesują Cię nie tylko kategorie kosztów, lecz także ich zmienność. Zapytaj, które pozycje są stałe, które zależą od obłożenia, które mogą wzrosnąć po oddaniu kolejnych elementów resortu i czy właściciele mają wpływ na zatwierdzanie budżetu. Sprawdź też, czy service charge jest naliczany od metrażu wewnętrznego, brutto, powierzchni zewnętrznej czy udziału w częściach wspólnych.
Druga warstwa to Sinking Fund, czyli fundusz remontowy. W klimacie nadmorskim zużycie materiałów bywa szybsze niż w budynkach miejskich. Sól, wilgoć, intensywne słońce, eksploatacja najemcza i sezonowe skoki obłożenia wpływają na elewacje, balustrady, tarasy, klimatyzację, stolarkę i wyposażenie. Jeżeli fundusz remontowy jest zbyt niski albo nie istnieje, przyszłe prace mogą wymagać jednorazowych dopłat.
Trzecia warstwa to koszty wyłączone z opłaty. W modelu finansowym osobno powinny pojawić się media, internet, ubezpieczenie lokalu, podatki lokalne, odświeżenie wyposażenia, naprawy po najemcach, koszty księgowe, prowizje płatnicze i ewentualna obsługa właścicielska. To, że dany resort ma wysoki standard części wspólnych, nie oznacza, że wszystkie koszty są w jednym ryczałcie.
Praktyczna metoda jest prosta: zbuduj model kosztów "zero najmu". Sprawdź, ile kosztuje utrzymanie lokalu, gdy przez cały rok nie ma żadnych przychodów. Dopiero potem dodaj scenariusze obłożenia. Dzięki temu service charge przestaje być drobną pozycją w tabeli, a staje się testem odporności inwestycji. Jeżeli aktywo nie broni się przy konserwatywnym założeniu przychodów, lepszy widok nie rozwiąże problemu.
Warto też zestawić Luštica Bay z innymi projektami w regionie Tivat i Zatoki Kotorskiej, ale porównanie musi dotyczyć podobnych standardów. Budynek bez plaży, bez mariny, bez recepcji i bez infrastruktury sportowej nie jest właściwym benchmarkiem dla zarządzanego resortu. Lepszym punktem odniesienia jest projekt z podobną skalą usług, nawet jeśli znajduje się w innej części wybrzeża. Celem nie jest znalezienie najniższej opłaty, lecz zrozumienie, czy płacisz za realną ochronę jakości aktywa.
—
Jak działa najem: portfel zarządzany czy samodzielna walka o klienta?
Model najmu w resorcie decyduje o tym, czy apartament jest aktywem operacyjnym, czy tylko sezonowym second home z okazjonalnym przychodem. W Luštica Bay inwestor powinien rozróżnić trzy możliwe podejścia: Rental Pool, zarządzanie indywidualne przez operatora oraz samodzielny najem poza strukturą resortu, o ile jest dopuszczalny w dokumentach.
Rental Pool oznacza zwykle, że lokale podobnej kategorii są traktowane jako część wspólnego portfela, a przychód jest dzielony według określonego klucza. Zaletą jest przewidywalność operacyjna i mniejsza zależność od tego, czy akurat Twój apartament został wybrany przez gościa. Wadą może być ograniczona kontrola nad ceną, kalendarzem i sposobem użytkowania. W zarządzaniu indywidualnym wynik może bardziej zależeć od jakości konkretnego lokalu, widoku, układu, standardu fit-outu i elastyczności cenowej.
Umowa z operatorem wymaga czytania jak kontrakt biznesowy. Trzeba sprawdzić prowizję od przychodu brutto, zakres usług w tej prowizji, koszty sprzątania, koszt wymiany pościeli i ręczników, marketing, obsługę check-in, opłaty platform rezerwacyjnych, politykę anulacji, terminy wypłat, minimalny standard wyposażenia oraz zasady napraw po szkodach. Sama stawka prowizji nic nie mówi, jeśli nie wiadomo, co obejmuje.
Szczególnie ważne są klauzule Owner Usage. Wielu inwestorów kupuje lokal w formule second home, ale chce korzystać z niego w lipcu i sierpniu. To zwykle najcenniejsze tygodnie najmu. Jeżeli właściciel blokuje kalendarz w szczycie sezonu, model finansowy powinien to pokazać. Lokal może nadal mieć sens inwestycyjny, ale nie można liczyć ROI tak, jakby apartament był dostępny dla gości przez wszystkie najbardziej dochodowe terminy.
Kolejne pytanie dotyczy priorytetu rezerwacji. Jeżeli w resorcie działa hotel, apartamenty właścicielskie i inne jednostki do wynajmu, trzeba ustalić, jak operator rozdziela popyt. Czy w pierwszej kolejności zapełnia pokoje hotelowe, własny portfel, apartamenty o określonym standardzie, czy wszystkie jednostki według jasnego algorytmu? Czy właściciel dostaje raport z obłożenia, ADR, liczby nocy i kosztów? Czy może porównać wynik własnego lokalu z kategorią?
Sezonowość Czarnogóry trzeba liczyć spokojnie. Tivat, Luštica Bay i Zatoka Kotorska mają mocny sezon letni, ale inwestor powinien sprawdzić, jak działają maj, czerwiec, wrzesień i październik, a także czy infrastruktura całoroczna faktycznie przyciąga gości poza wakacjami. Scenariusz 70% średniorocznego obłożenia wymaga bardzo mocnego uzasadnienia operacyjnego. Bez danych z operatora bezpieczniej testować wariant konserwatywny, wariant bazowy i wariant optymistyczny.
Dobry model najmu powinien zawierać przychód brutto, liczbę dostępnych nocy, noclegi właścicielskie, średnią stawkę dzienną, prowizję operatora, koszty sprzątania, service charge, media, podatki, rezerwę na wymianę wyposażenia i fundusz napraw. Dopiero wynik po tych pozycjach jest bliższy Net ROI. Jeżeli deweloper lub agent pokazuje tylko przychód brutto, inwestor powinien poprosić o wersję po kosztach.
Warto też sprawdzić artykuł o wynajmie nieruchomości w Czarnogórze w PlanoGroup, bo pokazuje, że wynik najmu zależy od lokalizacji, standardu, sezonowości i zarządzania. W resorcie dochodzi jeszcze jeden element: polityka operatora. To ona może zamienić dobry lokal w sprawne aktywo albo w mieszkanie, które wygląda dobrze na zdjęciach, ale nie daje przejrzystego raportowania.
—
Jak etap budowy wpływa na płynność Twojego kapitału?
Zakup off-plan w projekcie takim jak Luštica Bay może dawać dostęp do lepszego wyboru lokali, etapowych płatności i ceny wejścia niższej niż w gotowej, ustabilizowanej części resortu. Jednocześnie oznacza zamrożenie kapitału w aktywie, którego płynność zależy od harmonogramu budowy, jakości dewelopera, warunków cesji i tempa rozwoju infrastruktury.
Największa różnica między off-plan a gotowym lokalem polega na tym, że inwestor kupuje przyszłą funkcję miejsca, nie tylko obecny stan. Jeżeli kupujesz apartament przy planowanym polu golfowym, płacisz częściowo za to, że za kilka lat okolica może mieć inny profil nabywcy. To może działać na korzyść, ale wymaga cierpliwości. W pierwszych latach aktywo może być mniej płynne, a najem słabszy z powodu robót, ograniczonej liczby usług i mniejszej rozpoznawalności danej fazy.
Luštica Bay komunikuje etapowy rozwój pola golfowego: obecnie działają wybrane elementy, a pełny 18-dołkowy układ ma być rozwijany w kolejnych fazach. Materiał Luštica Bay o polu golfowym pokazuje, że etapowanie jest realnym elementem projektu, nie detalem marketingowym. Dla inwestora oznacza to konieczność wpisania czasu w model finansowy. Inaczej liczy się lokal przy gotowej marinie, inaczej lokal przy infrastrukturze, która dopiero ma osiągnąć pełną funkcję.
Przy zakupie w trakcie budowy trzeba sprawdzić trzy dokumenty: harmonogram płatności, zasady opóźnień oraz warunki odsprzedaży lub cesji przed odbiorem. Jeżeli inwestor będzie chciał wyjść wcześniej, deweloper może wymagać zgody, pobrać opłatę administracyjną albo ograniczyć możliwość przeniesienia praw. Te zapisy potrafią zdecydować, czy kapitał jest względnie elastyczny, czy zamknięty do momentu odbioru.
Drugi element to porównanie rynku pierwotnego i resale. Jeśli deweloper nadal sprzedaje nowe lokale w tej samej fazie, inwestor sprzedający cesję konkuruje nie tylko z innymi właścicielami, ale też z oficjalnym działem sprzedaży. Kupujący może preferować zakup bezpośrednio od dewelopera, jeśli warunki płatności, gwarancje i pakiety wyposażenia są prostsze. Wtedy lokal od inwestora musi mieć konkretną przewagę: cenę, układ, widok, zakończony fit-out albo wcześniejszą dostępność.
Trzeci element to nuisance factor, czyli wpływ trwającej budowy na codzienne używanie i najem. Apartament formalnie oddany do użytku może działać słabiej, jeśli w pobliżu trwa ciężka budowa, dojazd jest tymczasowy, a goście nie mają pełnej infrastruktury. To nie znaczy, że zakup jest błędem. Oznacza jedynie, że pierwsze lata powinny być policzone jako faza dojścia, a nie jako stabilny wynik operacyjny.
W praktyce inwestor powinien przygotować dwa modele: "hold to maturity" oraz "early exit". Pierwszy zakłada, że trzymasz lokal do momentu ukończenia kluczowych elementów masterplanu. Drugi sprawdza, co stanie się, jeśli musisz sprzedać wcześniej. W modelu early exit uwzględnij koszty transakcyjne, ewentualną opłatę cesyjną, podatki, prowizję agencji, kurs walutowy PLN/EUR dla kapitału własnego i czas potrzebny na znalezienie kupującego.
Link do artykułu ceny nieruchomości w Czarnogórze w PlanoGroup może pomóc w ocenie szerszego rynku, ale w Luštica Bay zawsze trzeba zejść do poziomu mikro-lokalizacji. Średnia rynkowa nie odpowie na pytanie, czy konkretna jednostka w danej fazie ma płynność. Odpowie na nie dopiero porównanie z aktualnymi ofertami, historycznymi transakcjami, dostępnością lokali od dewelopera i realnym popytem na dany typ produktu.
—
Kiedy second home konkuruje z lokalem typowo inwestycyjnym?
Second home i lokal inwestycyjny nie muszą się wykluczać, ale konflikt pojawia się wtedy, gdy właściciel chce korzystać z apartamentu dokładnie wtedy, gdy rynek płaci najwięcej. W Czarnogórze szczyt sezonu przypada na lato, więc prywatne pobyty w lipcu i sierpniu mogą obniżyć wynik najmu bardziej niż kilka tygodni poza sezonem.
Dlatego przed zakupem trzeba odpowiedzieć na pytanie: czy priorytetem jest prywatne użytkowanie, ochrona kapitału, dochód z najmu, czy połączenie tych celów. Jeżeli lokal ma służyć rodzinie przez kilka tygodni rocznie, model ROI powinien traktować te tygodnie jako koszt alternatywny. Nie jest to błąd inwestycyjny, ale musi być policzony. W przeciwnym razie inwestor porównuje fikcyjny wynik najmu z realnym stylem użytkowania.
Typ lokalu ma duże znaczenie. Apartament z jedną sypialnią może być łatwiejszy do wynajęcia krótkoterminowo, bo pasuje do par, krótkich wyjazdów i gości nastawionych na pobyt przy marinie. Większy apartament lub willa może mieć mniejszą liczbę potencjalnych najemców, ale lepiej odpowiadać rodzinom, dłuższym pobytom i strategii kapitałowej. Nie ma jednego lepszego formatu. Jest tylko format dopasowany do celu inwestora.
Resort zarządzany różni się od samodzielnego budynku w Budvie, Kotorze czy mniejszej miejscowości tym, że otoczenie jest bardziej kontrolowane. Właściciel nie ma pełnej swobody, ale w zamian dostaje strukturę: standard części wspólnych, zasady najmu, obsługę gości, spójniejszą zabudowę i mniejsze ryzyko przypadkowej inwestycji na sąsiedniej działce. To może pomagać przy exit strategy, choć nie zastępuje analizy ceny wejścia.
Test stresu dla second home powinien być bezlitosny. Sprawdź, czy przychody z najmu tylko w maju, czerwcu i wrześniu pokrywają roczne koszty utrzymania. Następnie sprawdź wariant, w którym lipiec i sierpień są częściowo zablokowane przez właściciela. Potem dodaj scenariusz roku słabszego: niższa stawka dzienna, więcej pustych nocy, wyższy service charge i konieczność wymiany części wyposażenia.
Jeżeli lokal nadal broni się w tych wariantach, możesz mówić o second home z sensowną logiką inwestycyjną. Jeżeli wynik działa tylko przy pełnym obłożeniu w szczycie sezonu, aktywo jest bardziej stylem życia niż inwestycją. To też może być świadomy wybór, ale powinien być nazwany wprost.
Warto przeczytać również rekonesans w Czarnogórze przed zakupem second home, bo pokazuje, jak na miejscu sprawdzać logistykę, mikroklimat, parking, usługi i rytm dnia w Tivacie, Luštica Bay oraz Zatoce Kotorskiej. Tych elementów nie widać w tabeli ROI, a często decydują o tym, czy właściciel i najemca będą chcieli wracać.
Najlepsze decyzje w segmencie second home powstają wtedy, gdy inwestor uczciwie rozdziela trzy budżety: budżet kapitałowy, budżet operacyjny i budżet prywatnego komfortu. Pierwszy odpowiada na pytanie, ile kapitału lokujesz. Drugi pokazuje, ile kosztuje utrzymanie aktywa. Trzeci mówi, ile jesteś gotów zapłacić za prywatne użytkowanie miejsca. Dopiero suma tych trzech perspektyw daje obraz decyzji.
—
Dlaczego infrastruktura resortowa działa jak polisa dla inwestora?
Infrastruktura resortowa nie gwarantuje wzrostu ceny, ale może ograniczać część ryzyk, które występują w rozproszonej zabudowie wakacyjnej. W Luštica Bay inwestor patrzy nie tylko na apartament, lecz także na marinę, hotele, restauracje, usługi, sport, plaże, transport wewnętrzny, utrzymanie zieleni i całoroczne funkcje miejsca. Im więcej elementów działa operacyjnie, tym mniej lokal zależy wyłącznie od sezonowej mody na dany adres.
Oficjalna strona Luštica Bay wskazuje cztery dzielnice nieruchomości: Centrale, Marina Village, Horizon i The Peaks. To ważne, bo infrastruktura nie jest rozłożona równomiernie. Marina Village może przyciągać gości nastawionych na promenadę i życie przy wodzie. Centrale ma znaczenie dla codziennych usług. The Peaks buduje narrację golfową. Horizon może odpowiadać na potrzebę ciszy i widoku. Każda z tych części inaczej pracuje dla inwestora.
Luštica Bay Marina podaje, że marina ma obecnie 115 miejsc dla jachtów do 45 metrów i plan rozbudowy o kolejne miejsca. Dla rynku nieruchomości to nie jest tylko informacja żeglarska. Marina tworzy ruch, usługi, restauracje, zaplecze techniczne i rozpoznawalność miejsca. Nie każdy gość mariny wynajmie apartament, ale obecność infrastruktury morskiej poszerza grupę osób, które znają adres i mogą go traktować jako punkt pobytowy.
Pole golfowe działa podobnie, choć w dłuższym horyzoncie. Materiały Luštica Bay wskazują, że projekt golfowy rozwijany jest etapami, z docelowym 18-dołkowym polem Gary Player Signature Design. Dla inwestora ważne są nie slogany, lecz harmonogram i bieżący stan. Jeżeli infrastruktura golfowa jest w trakcie rozwoju, trzeba ustalić, co już działa, co ma datę oddania, a co pozostaje planem.
Globalne raporty o branded residences, takie jak Knight Frank Residence Report, pokazują, że nieruchomości powiązane z marką, usługą i stylem zarządzania mogą tworzyć osobną kategorię cenową. Tego nie wolno jednak mechanicznie przenosić na każdy projekt. Premia za markę działa tylko wtedy, gdy za nazwą stoi realna obsługa, jakość utrzymania, popyt najemców i płynność odsprzedaży. Sama obecność hotelu lub mariny nie zwalnia z due diligence.
Inwestor powinien więc ocenić infrastrukturę trzema pytaniami. Po pierwsze: czy dany element już działa i generuje ruch? Po drugie: czy jego utrzymanie jest finansowane w sposób przejrzysty przez budżet resortu, service charge albo osobny model biznesowy? Po trzecie: czy ten element zwiększa użyteczność konkretnego lokalu, czy tylko dobrze wygląda w materiałach sprzedażowych?
W praktyce lokal oddalony od kluczowych funkcji może mieć piękny widok, ale wymagać transportu wewnętrznego. Lokal przy centrum usług może być wygodny, ale mniej cichy. Lokal przy przyszłym polu golfowym może mieć ciekawą narrację kapitałową, lecz przez pewien czas działać w otoczeniu niedokończonej infrastruktury. Te kompromisy trzeba nazwać przed zakupem, nie po odbiorze kluczy.
Infrastruktura jest polisą tylko wtedy, gdy jest realna, utrzymywana i używana przez właściwą grupę odbiorców. W innym przypadku staje się kosztem w service charge. Dlatego audyt Luštica Bay powinien łączyć oględziny miejsca, rozmowę z operatorem, analizę dokumentów i porównanie z projektami o podobnym profilu na Adriatyku.
—
Jak obliczyć realny zwrot (Net ROI) w projekcie premium?
Net ROI w projekcie resortowym trzeba liczyć od dołu, nie od góry. Punkt wyjścia to nie deklarowany przychód brutto, ale gotówka, która zostaje inwestorowi po kosztach. W Luštica Bay model powinien obejmować cenę zakupu, harmonogram płatności, koszty transakcyjne, fit-out, service charge, prowizję operatora, podatki, media, fundusz napraw, ubezpieczenie, rezerwę na wymianę wyposażenia i okresy prywatnego użytkowania.
Najprostszy wzór wygląda tak: przychód brutto z najmu minus prowizja operatora, koszty sprzątania, media, service charge, podatki, koszty administracyjne, fundusz remontowy i rezerwa na CAPEX. Dopiero wynik po tych pozycjach można porównać z całkowitym zaangażowanym kapitałem. Jeżeli do modelu wpisujesz tylko zakup i prognozowany przychód, nie liczysz inwestycji, lecz folder sprzedażowy.
Koszty transakcyjne w Czarnogórze wymagają osobnej weryfikacji. PwC Tax Summaries wskazuje, że podatek od przeniesienia własności nieruchomości jest progresywny i mieści się w przedziale 3-6%. Multilaw Real Estate Guide dla Czarnogóry opisuje progi transfer tax oraz wskazuje, że cudzoziemcy mogą co do zasady posiadać nieruchomości, z ograniczeniami dotyczącymi określonych kategorii gruntów. Przy zakupie od dewelopera trzeba dodatkowo sprawdzić, czy VAT jest w cenie i jak transakcja jest kwalifikowana.
Fit-out bywa niedoszacowany. Jeżeli operator wymaga określonego standardu wyposażenia, pakiet mebli, tekstyliów, sprzętów, naczyń, oświetlenia i dekoracji nie jest dodatkiem estetycznym, lecz warunkiem wejścia do programu najmu. Trzeba ustalić, czy fit-out jest obowiązkowy, kto go dostarcza, czy można go finansować etapowo, jaki jest koszt wymiany elementów po kilku sezonach i czy wyposażenie musi pochodzić z listy zaakceptowanej przez operatora.
Capital Appreciation, czyli wzrost wartości nieruchomości, powinien być traktowany ostrożnie. W projekcie takim jak Luštica Bay część inwestorów może zakładać, że największy zysk powstanie nie z najmu, lecz z aprecjacji kapitału po rozwoju infrastruktury. To możliwy scenariusz, ale nie gwarancja. W modelu warto oddzielić cash yield z najmu od potencjalnego wyniku przy odsprzedaży. Dzięki temu widać, czy najem realnie zarabia, czy tylko pomaga pokryć koszty utrzymania w okresie oczekiwania na wzrost ceny.
Model powinien mieć co najmniej trzy warianty. Wariant konserwatywny: niższe obłożenie, niższa stawka dzienna, pełne koszty i większa rezerwa na naprawy. Wariant bazowy: dane operatora po korekcie o pobyty właściciela. Wariant pozytywny: lepsze obłożenie i wyższe stawki po ukończeniu infrastruktury. Jeżeli inwestycja ma sens tylko w wariancie pozytywnym, ryzyko jest wysokie.
Ważne jest też odróżnienie ROI brutto od Net ROI i IRR. ROI brutto może wyglądać dobrze, ale nie uwzględnia czasu zamrożenia kapitału w budowie, etapowych płatności, kosztów wejścia i potencjalnej ceny wyjścia. IRR lepiej pokazuje przepływy w czasie, zwłaszcza przy off-plan. Dla większości inwestorów wystarczy jednak uczciwy arkusz: kapitał wejściowy, koszty roczne, przychody po sezonach, scenariusz odsprzedaży i margines bezpieczeństwa.
Jeżeli potrzebujesz jednego praktycznego testu, policz, ile lat przychodu netto z najmu potrzeba, aby pokryć koszty wejścia i fit-out. Potem sprawdź, jaki spadek ceny odsprzedaży wyzerowałby wynik po kilku latach. To pokaże, czy inwestycja ma bufor, czy opiera się wyłącznie na założeniu wzrostu cen.
—
Jakie dokumenty zweryfikować przed wpłatą rezerwacyjną?
Wpłata rezerwacyjna w projekcie zagranicznym powinna nastąpić dopiero po zrozumieniu dokumentów, a nie po samej prezentacji lokalu. W Luštica Bay inwestor powinien poprosić przynajmniej o draft Sales and Purchase Agreement, draft Management Agreement, plan płatności, specyfikację lokalu, standard wykończenia, zasady fit-outu, aktualny budżet service charge, mapę fazowania, plan sąsiedniej zabudowy i informację o zasadach cesji lub odsprzedaży przed odbiorem.
SPA, czyli Sales and Purchase Agreement, powinien jasno określać przedmiot zakupu, harmonogram płatności, warunki opóźnienia, procedurę odbioru, standard wykończenia, odpowiedzialność za wady, terminy usunięcia usterek, skutki niewykonania umowy, jurysdykcję, język dokumentu i zasady zwrotu środków w określonych sytuacjach. Jeżeli którykolwiek z tych elementów jest opisany ogólnie, trzeba poprosić o doprecyzowanie przed podpisaniem.
Management Agreement jest równie ważny, jeżeli lokal ma pracować w najmie. To dokument, który pokaże, kto zarządza apartamentem, jaka jest prowizja, jakie są obowiązki właściciela, czy operator ma wyłączność, jak wygląda raportowanie, jak rozliczane są koszty, czy właściciel może samodzielnie korzystać z lokalu i jakie są konsekwencje wyjścia z programu. Wiele problemów inwestycyjnych zaczyna się nie w akcie zakupu, lecz w niedoczytanej umowie operacyjnej.
Następnie trzeba sprawdzić tytuł prawny. Multilaw wskazuje, że własność nieruchomości w Czarnogórze jest ujawniana w katastrze nieruchomości. Inwestor powinien poprosić lokalnego prawnika o sprawdzenie List nepokretnosti, obciążeń, zgodności z pozwoleniem na budowę, statusu gruntu, prawa do użytkowania części wspólnych i ewentualnych ograniczeń dotyczących nabywców zagranicznych. Przy projekcie w budowie trzeba też zweryfikować pozwolenia oraz to, czy sprzedawany lokal odpowiada dokumentacji technicznej.
Osobna lista dotyczy kosztów. Poproś o service charge schedule, przewidywane koszty mediów, podatki lokalne, opłaty administracyjne, opłaty przy cesji, koszt fit-outu, koszt miejsca parkingowego, koszty notarialne, koszt tłumacza, prowizje i terminy płatności. Jeżeli któryś koszt ma być "ustalony później", wpisz go w modelu jako ryzyko, nie jako zero.
Warto też sprawdzić gwarancje i odpowiedzialność po odbiorze. Jak długo deweloper odpowiada za konstrukcję, instalacje i wykończenie? Jak zgłasza się usterki? Czy istnieje procedura odbioru technicznego z udziałem rzeczoznawcy? Czy właściciel może wstrzymać część płatności do usunięcia wad? Jak wygląda odpowiedzialność za wyposażenie dostarczone przez operatora?
PlanoGroup może pomóc w porównaniu ofert, rozmowie z deweloperem i prowadzeniu procesu, ale inwestor powinien zachować własną listę kontrolną. Przy transakcjach międzynarodowych szczególnie ważna jest współpraca z lokalnym prawnikiem, który zna czarnogórski system katastralny, praktykę notarialną i dokumentację deweloperską.
Przed rezerwacją zadaj jedno końcowe pytanie: jakich informacji nadal nie mam, a które mogłyby zmienić decyzję? Jeśli odpowiedź dotyczy kosztów, tytułu prawnego, możliwości najmu, terminu oddania, ograniczeń właścicielskich lub płynności odsprzedaży, rezerwacja powinna poczekać. Presja czasu rzadko jest dobrym doradcą w zakupie nieruchomości zagranicznej.
FAQ
Czy zakup w projekcie resortowym różni się od zakupu w zwykłym budynku?
Tak, zakup ten wymaga dodatkowej analizy zasad całego projektu, w tym weryfikacji operatora, kosztów części wspólnych oraz etapów budowy infrastruktury.
Czy większy projekt zawsze daje łatwiejszy najem?
Nie, ponieważ choć infrastruktura wspiera najem, ostateczny wynik zależy od sezonowości, kosztów stałych właściciela oraz poziomu konkurencji wewnątrz kurortu.
Jak sprawdzić opłaty właściciela?
Należy poprosić o aktualne stawki service charge, zakres świadczonych usług, historię zmian opłat oraz informację o kosztach wyłączonych z ryczałtu.
Co oznacza zakup na wczesnym etapie projektu?
Zakup off-plan pozwala na większy wybór jednostek, lecz wymaga audytu harmonogramu prac, finansowania etapów, warunków odbioru i możliwości odsprzedaży.
Czy lokal używany prywatnie nadal może być inwestycyjny?
Może, o ile model finansowy uwzględnia konkretne terminy pobytów właścicielskich, utracone noce najmu, koszty stałe i realny plan zarządzania operacyjnego.
Autor
Patrycja Kordys
CZŁONEK ZARZĄDU | DYREKTOR SPRZEDAŻY
Od blisko 17 lat związana z rynkiem nieruchomości premium. Doświadczenie zdobywała pracując z klientami międzynarodowymi - w szczególności niemieckojęzycznymi i anglojęzycznymi - zapewniając najwyższy standard obsługi i komunikacji. Po latach pracy na Costa del Sol dziś koncentruje się na dynamicznie rozwijającym się rynku Omanu, gdzie wspiera klientów w odkrywaniu nowych możliwości inwestycyjnych i stylu życia. Łączy profesjonalizm z naturalną łatwością budowania relacji, dzięki czemu proces zakupu przebiega sprawnie i bez stresu.

Powiązane artykuły
Wynajem nieruchomości w Czarnogórze – ile można zarobić na apartamencie nad Adriatykiem?
Ceny nieruchomości w Czarnogórze – ile kosztuje mieszkanie i czy warto inwestować?
Czarnogóra w 48 godzin: jak zaplanować wyjazd rozpoznawczy przed zakupem second home?